



Quem começa em investimentos para iniciantes com renda variável costuma se preocupar em escolher o ativo certo. O risco maior, porém, aparece antes: entrar sem reserva, com prazo curto e sem regra de decisão. Quando o preço cai e a conta aperta, a venda forçada transforma oscilação em prejuízo. Este guia mostra como montar uma carteira simples, quais critérios usar e como acompanhar sem decidir no impulso.
Renda variável: o que muda na prática para quem está começando
Renda variável é o investimento em que o retorno não é garantido. O preço do ativo sobe ou desce conforme oferta, demanda e expectativas do mercado, e o resultado final depende do seu horizonte de tempo.
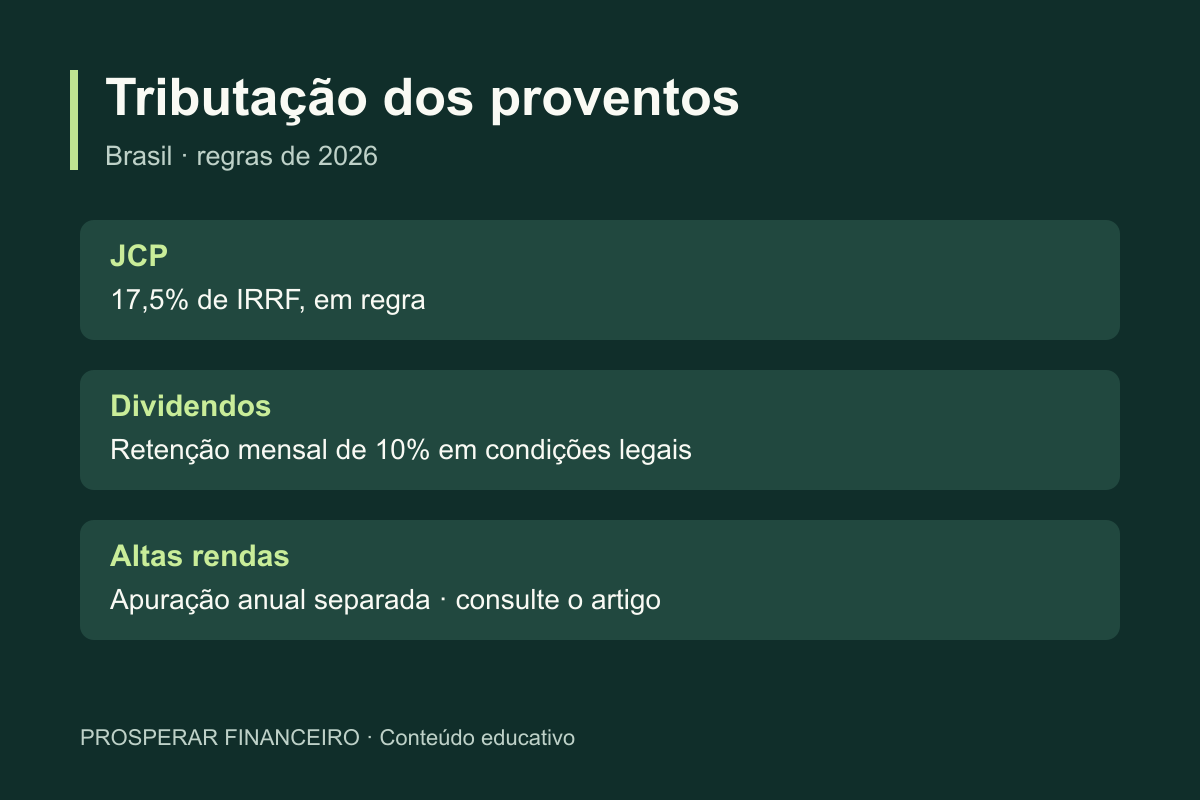
A mudança mais importante para iniciantes é operacional e psicológica: você precisa aceitar oscilações e ter critérios definidos antes de comprar. Se o dinheiro for necessário em pouco tempo, a renda variável tende a virar fonte de estresse.
Exemplos comuns no Brasil
- Ações: o retorno pode vir da valorização da cota e, em algumas empresas, de proventos.
- Fundos imobiliários (FIIs): o retorno pode vir de rendimentos distribuídos e da variação do valor das cotas.
Riscos que atrapalham iniciantes de verdade
O que costuma dar errado é a combinação de três fatores: falta de reserva, prazo incompatível e decisão sem regra. Juntos, eles transformam uma queda temporária em prejuízo definitivo.
1) Risco de preço e volatilidade
Você compra e, dias depois, o valor pode cair. Se o seu plano exige vender logo, a volatilidade vira problema imediato.
Como reduzir danos: alinhe o prazo do dinheiro ao tipo de investimento e defina, por escrito, o que fará quando o preço cair.
2) Risco de liquidez
Alguns ativos têm menor facilidade de negociação. Na prática, isso pode dificultar a saída quando você precisa ou encarecer a venda por causa do spread.
Como reduzir danos: priorize ativos que você entende e que façam sentido para o seu plano de resgate.
3) Risco de estrutura e crédito
Mesmo produtos parecidos podem ter estruturas diferentes por trás. Em alguns casos, existem componentes ligados a crédito, garantias ou à própria estrutura do produto.
Como reduzir danos: antes de comprar, leia a descrição do produto e entenda quais variáveis podem afetar o resultado.
4) Tese ruim e decisão emocional
Comprar porque subiu ou porque todo mundo está comprando costuma levar a decisões por impulso. O preço pode até continuar subindo por um tempo, mas isso não garante que a entrada fez sentido para o seu objetivo.
Como reduzir danos: tenha uma justificativa simples para a compra e um roteiro do que fazer quando o cenário mudar.
Passo a passo para começar sem improviso

Antes de escolher qualquer ativo, organize o terreno. Você só decide bem quando o orçamento e a reserva suportam o risco.
Checklist antes de comprar
- Defina objetivo e prazo: você precisa do dinheiro em quanto tempo? Se for curto, renda variável tende a ser mais arriscada.
- Revise a reserva de emergência: sem reserva, qualquer oscilação vira pressão por resgate. Se ainda não tem, veja como montar sua reserva de emergência.
- Separe quanto vai investir: use um valor que você consiga manter mesmo com quedas no curto prazo.
- Entenda custos e regras do produto: taxas, corretagem e regras específicas afetam o retorno final.
- Escolha com critérios: em ações, entenda como a empresa ganha dinheiro; em FIIs, avalie o tipo de fundo e os fatores que influenciam rendimentos e cotas.
- Planeje como vai acompanhar: com que frequência vai revisar? O que faz se cair? O que faz se subir?
Como montar uma carteira inicial simples
Para iniciantes, a meta não é acertar o melhor ativo. É criar uma carteira que você consiga acompanhar e manter por tempo suficiente para o plano fazer sentido.
- Comece pequeno: o primeiro objetivo é aprender o processo.
- Evite concentração: não coloque todo o dinheiro em um único ativo.
- Tenha consistência: aportar com regularidade reduz o impacto de comprar tudo em um momento ruim.
Exemplo prático: como o plano protege sua decisão
Imagine que você tem R$ 1.000 para começar. Em vez de colocar tudo em uma única ação, você pode dividir em dois ou três ativos e manter uma parte como caixa para o orçamento do mês e a reserva. Se o preço cair no curto prazo, você não é obrigado a vender tudo para sobreviver. Isso diminui a chance de decisões emocionais.
Se o orçamento ainda está apertado, vale resolver essa base antes: veja como organizar o orçamento familiar e defina um valor de aporte que caiba no mês.
Como escolher ativos sem cair em moda
Você não precisa virar analista para começar, mas precisa de um filtro mínimo. O objetivo é separar curiosidade de decisão e criar uma regra que resista ao noticiário e ao sentimento do momento.
Para ações: perguntas que ajudam
- O que a empresa faz e como ela ganha dinheiro?
- O cenário do setor ajuda ou atrapalha?
- O que pode mudar no futuro (custos, demanda, concorrência)?
- Você entende a tese em poucas linhas?
Para FIIs: pense além do rendimento
- Tipo de ativo do fundo: a estrutura influencia o risco e o comportamento do preço.
- Como o fundo gera receita e quais variáveis afetam a distribuição.
- Relação entre preço e valor percebido do portfólio: isso ajuda a evitar compras em condições desfavoráveis.
Teste simples antes de comprar
Se você não consegue explicar por que comprou em poucas frases e quais riscos aceitou, provavelmente ainda está decidindo por impulso. Use esse teste como freio contra o hype.
Erros comuns e como corrigir o caminho
Evitar tropeços costuma valer mais do que buscar o ativo perfeito. Estes são os erros mais frequentes entre iniciantes e a correção prática de cada um.
1) Investir sem reserva e sem orçamento
Sem reserva, qualquer aperto vira venda na hora errada. Antes de investir, organize as contas mensais e defina metas. Se ainda não tem reserva, trate isso como prioridade.
2) Ignorar custos e regras do produto
Taxas e regras podem reduzir o retorno final. Mesmo escolhendo bem, o resultado pode ficar pior se você não considerou custos, impostos e particularidades do ativo.
3) Acompanhar o preço o tempo todo
Olhar o gráfico diariamente aumenta a ansiedade e favorece decisões precipitadas. Defina uma frequência de revisão, como mensal ou trimestral, e um roteiro do que fazer quando algo mudar.
4) Trocar de ideia toda semana
Renda variável pede consistência. Se você muda a carteira toda hora, passa a reagir ao noticiário e perde o controle do processo.
5) Cair em promessas e sinais milagrosos
Promessa de retorno garantido, recomendação certeira ou pressão para agir rápido são alertas. Investimento envolve risco e decisão. Se o tema é evitar prejuízo, vale conhecer os golpes financeiros mais comuns e como se proteger.
Roteiro de acompanhamento: o que fazer quando o mercado cair ou subir
Você precisa de um plano para os dois cenários. Sem isso, a tendência é reagir no impulso e transformar oscilação em prejuízo.
Se o preço cair
- Verifique se a tese ainda faz sentido: mudou algo relevante na empresa ou no fundo?
- Confirme se você tem caixa: consegue segurar sem ser obrigado a vender?
- Decida com regra: vai manter, aportar mais ou reduzir? Defina antes, por escrito.
Se o preço subir
- Evite vender só por ansiedade: preço alto pode ser temporário.
- Reavalie o tamanho da posição: ela ficou grande demais para a sua carteira? Ajuste com planejamento.
- Continue aportando se isso estiver alinhado ao seu plano e ao seu objetivo.
Checklist final para começar hoje
- Você sabe seu objetivo e prazo?
- Você tem reserva de emergência e orçamento organizado?
- Você definiu quanto vai investir e aceita oscilações?
- Você escolheu ativos com critérios e consegue explicar por quê?
- Você sabe como vai acompanhar e o que fazer se cair ou subir?
Quando a maioria desses itens está resolvida, o próximo passo é concreto: liste suas finanças, defina o valor do aporte mensal e monte uma carteira simples que você consiga manter. Se você tem dívidas caras em aberto, como cartão de crédito, compare o custo delas com o retorno esperado do investimento. Em muitos casos, quitar a dívida antes de investir faz mais sentido. Veja como lidar com dívidas e organize a ordem de prioridade.
Quanto dinheiro eu preciso para começar?
Você pode começar com valores menores, desde que não dependa de vender na primeira oscilação e que o aporte caiba no orçamento. O mais importante é manter o aprendizado sem comprometer as contas do mês.
Renda variável é só ações e FIIs?
Não. Existem outros produtos e estratégias, mas ações e FIIs são, para muitos iniciantes, caminhos mais diretos de acompanhar. Comece pelo que você consegue entender e avaliar com critérios.
Como saber se um ativo é bom para mim?
Bom depende do seu objetivo, do prazo e da tolerância a risco. Use critérios simples, entenda a tese em poucas frases e verifique se os riscos fazem sentido para você, não apenas se o preço subiu recentemente.
O que fazer se o investimento cair no curto prazo?
Revise a tese e confirme se você tem caixa para não ser obrigado a vender. Se a tese continuar válida e o plano permitir, manter ou aportar com regra pode ser melhor do que reagir ao pânico.
Como evitar golpe ou recomendação falsa?
Desconfie de promessa de retorno garantido, pressão para agir rápido e sinais sem explicação. Antes de aportar, prefira decisões baseadas em critérios, informações claras e canais oficiais do produto.







Deixe um comentário