




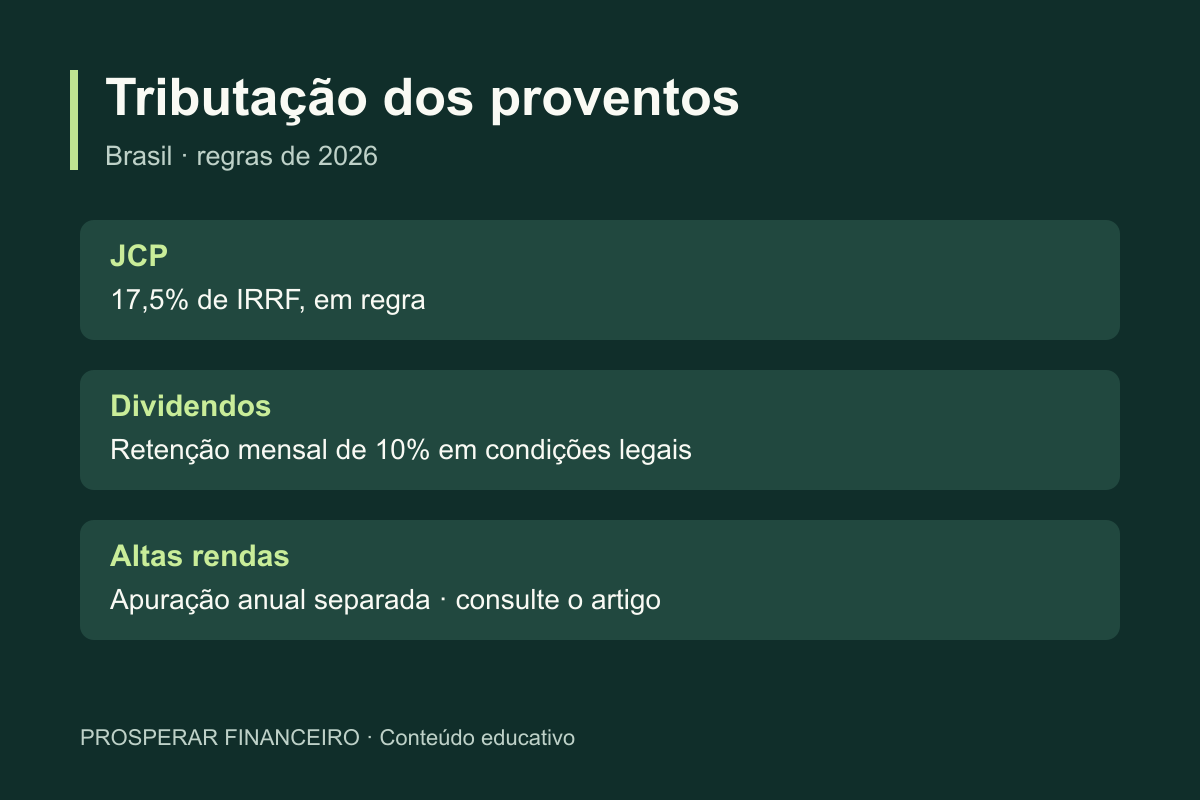
A tributação dos proventos mudou em 2026, e informações antigas ainda circulam na internet. A ideia de que todos os dividendos são sempre isentos de Imposto de Renda deixou de explicar corretamente todas as situações. Também houve alteração na alíquota de retenção sobre os juros sobre capital próprio (JCP).
As regras não afetam todos os investidores da mesma maneira. Por isso, é importante separar a retenção mensal sobre determinados dividendos, a tributação do JCP e o regime anual de tributação mínima para altas rendas.
Este texto resume aspectos gerais aplicáveis à pessoa física residente no Brasil, com base na legislação em vigor em outubro de 2026. Situações especiais exigem análise individual e consulta às orientações oficiais.
Dividendos pagam Imposto de Renda em 2026?
Para aprofundar este ponto, veja tratamento de dividendos e JCP.
Em determinadas condições, sim. A Lei nº 15.270/2025 introduziu, a partir de janeiro de 2026, retenção de Imposto de Renda na fonte sobre pagamentos de lucros e dividendos feitos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil em valor superior a R$ 50.000 no mesmo mês.
Quando essa regra é aplicável, a retenção é de 10% sobre o valor total pago, creditado, empregado ou entregue, e não apenas sobre a parcela que ultrapassa R$ 50 mil.
Há exceções previstas na legislação e um regime anual separado. Portanto, não é correto afirmar que todo investidor passou a pagar 10% sobre qualquer dividendo recebido.
Como funciona o limite de R$ 50 mil por mês?
Para aprofundar este ponto, veja simulação de renda mensal.
O limite considera pagamentos da mesma pessoa jurídica para a mesma pessoa física residente no Brasil, dentro do mesmo mês. Não é simplesmente a soma de dividendos de todas as empresas recebidos pelo investidor.
Veja exemplos simplificados, supondo que não se aplique nenhuma exceção legal:
| Dividendos pagos pela mesma pessoa jurídica no mês | Retenção nessa regra |
|---|---|
| R$ 20.000 | Não há retenção por esse dispositivo |
| R$ 50.000 | Não há retenção por esse dispositivo |
| R$ 60.000 | R$ 6.000 (10% do total) |
| R$ 80.000 | R$ 8.000 (10% do total) |
A expressão da lei é “superior a R$ 50.000”. Portanto, exatamente R$ 50 mil não supera o limite. Uma vez ultrapassado o valor, a retenção incide sobre o total sujeito à regra, e não apenas sobre o excedente.
E quando a mesma empresa paga mais de uma vez no mês?
A legislação determina que os pagamentos, créditos, empregos ou entregas no mesmo mês sejam considerados em conjunto para o cálculo. Se a mesma pessoa jurídica realizar pagamentos separados que ultrapassem o limite mensal para a mesma pessoa física, a retenção deve ser recalculada considerando o total desse mês.
Isso impede interpretar cada transferência isoladamente como se fosse um novo limite.
Existem exceções para dividendos de resultados antigos?
Sim. A lei estabeleceu regra de transição para determinadas distribuições relacionadas a resultados apurados até o ano-calendário de 2025. Sua aplicação depende do cumprimento cumulativo de requisitos legais, incluindo a aprovação da distribuição até 31 de dezembro de 2025 e as condições de exigibilidade e pagamento previstas no ato de aprovação.
A simples afirmação de que “o lucro é antigo” não basta para concluir que qualquer pagamento futuro está automaticamente fora da regra. É necessário verificar documentos, datas e as orientações da Receita Federal sobre essa transição.
Como ficam os juros sobre capital próprio em 2026?
Em 2026, os JCP passaram a estar sujeitos, em regra, à retenção de 17,5% de Imposto de Renda na fonte, conforme a Lei Complementar nº 224/2025 e a regulamentação aplicável.
Imagine que uma pessoa física receba R$ 1.000 em JCP brutos:
- Valor bruto: R$ 1.000.
- IRRF de 17,5%: R$ 175.
- Valor líquido: R$ 825.
Esse exemplo considera um pagamento submetido à regra geral. O tratamento do JCP não deve ser confundido com a retenção de 10% sobre determinados dividendos.
O que é a tributação mínima anual de altas rendas?
A Lei nº 15.270/2025 também estabeleceu um regime anual de tributação mínima aplicável a determinadas pessoas físicas com rendimentos considerados pela legislação superiores a R$ 600 mil por ano. A apuração referente ao ano-calendário de 2026 ocorre no exercício de 2027.
O cálculo não é simplesmente aplicar 10% a tudo o que a pessoa recebeu. Há regras sobre rendimentos incluídos ou excluídos, faixas, deduções e eventual compensação de imposto já retido. Para contribuintes sujeitos a esse regime, a retenção mensal de dividendos pode integrar a apuração anual conforme as condições legais.
A Receita Federal explica que o imposto retido em certos pagamentos poderá ser compensado ou, em situações previstas, restituído. Portanto, a retenção na fonte não deve ser confundida automaticamente com a carga tributária final do ano.
Receber dividendos abaixo de R$ 50 mil significa que nunca haverá imposto?
Não é possível fazer essa conclusão de forma universal. Não haver retenção por aquele dispositivo mensal não elimina a necessidade de considerar outras regras que eventualmente se apliquem, inclusive a tributação mínima anual de altas rendas.
Para um leitor que não esteja sujeito a regimes especiais, as regras podem ser relativamente simples. Ainda assim, o enquadramento depende do conjunto de informações tributárias de cada pessoa.
Dividendos e JCP devem constar da declaração?
A necessidade de apresentar declaração de Imposto de Renda depende das regras anuais de obrigatoriedade. Quem declara deve prestar as informações correspondentes a seus investimentos e rendimentos de acordo com as fichas e orientações do exercício aplicável.
Um cuidado essencial é separar:
- Ano-calendário: período em que os rendimentos foram recebidos ou ocorreram os fatos tributários.
- Exercício: ano em que a declaração correspondente é apresentada.
Para fatos do ano-calendário de 2026, a declaração correspondente será, em regra, a do exercício de 2027. Os nomes exatos das fichas, campos e procedimentos devem ser confirmados nas instruções oficiais desse exercício, e não copiados de tutoriais antigos.
Conserve informes de rendimentos, notas de corretagem, posição de investimentos e documentos sobre pagamentos. Eles ajudam a conferir valores e evitar inconsistências.
Onde consultar a legislação e os esclarecimentos oficiais?
A fonte primária é a Lei nº 15.270/2025, que alterou regras sobre lucros, dividendos e tributação mínima de altas rendas. A mudança na retenção sobre JCP está na Lei Complementar nº 224/2025.
A Receita Federal publicou orientações específicas e perguntas e respostas sobre a retenção de dividendos. Esses materiais são preferíveis a tabelas antigas sem data de atualização.
Links oficiais úteis:
- Lei nº 15.270/2025 — Planalto.
- Lei Complementar nº 224/2025 — Planalto.
- Receita Federal — orientação de agosto de 2026 sobre IRRF em dividendos.
- Receita Federal — tributação de 2026.
Perguntas frequentes
Todo dividendo passou a ter imposto de 10% em 2026?
Não. A retenção mensal depende das condições previstas em lei, incluindo pagamento superior a R$ 50 mil no mês pela mesma pessoa jurídica à mesma pessoa física residente, consideradas as exceções legais.
O imposto incide apenas sobre o valor que ultrapassa R$ 50 mil?
Não. Quando a retenção é aplicável, a alíquota de 10% incide sobre o total do pagamento sujeito à regra.
Qual é a alíquota de JCP em 2026?
Em regra, a retenção na fonte é de 17,5%.
E se eu receber dividendos de duas empresas diferentes?
A regra de retenção mensal de R$ 50 mil considera cada mesma pessoa jurídica pagadora individualmente. Outras obrigações tributárias, incluindo a apuração anual quando aplicável, devem ser consideradas separadamente.
Conclusão
Em 2026, a tributação dos proventos passou a exigir uma leitura mais cuidadosa. Dividendos podem estar sujeitos à retenção mensal de 10% em condições específicas; JCP têm retenção de 17,5% em regra; e há um regime anual de tributação mínima para determinadas altas rendas.
A interpretação correta depende de datas, valores, fontes pagadoras e exceções. Para questões individuais ou valores elevados, consulte um contador ou profissional tributário qualificado.
Faixas e transição na apuração anual: a alíquota mínima cresce linearmente de zero a 10% entre R$ 600 mil e R$ 1,2 milhão de rendimentos considerados pela lei, sendo 10% a partir de R$ 1,2 milhão. O cálculo observa exclusões, deduções e eventual redutor legal; não é uma cobrança adicional automática de 10% sobre toda renda. Para a exclusão anual de lucros apurados até 2025 e cuja distribuição foi aprovada até 31/12/2025, a lei exige também pagamento em 2026, 2027 ou 2028 e cumprimento dos termos originalmente aprovados. Esse prazo da apuração anual não deve ser confundido com o dispositivo de retenção mensal. Consulte os arts. 6º-A e 16-A da Lei nº 9.250/1995, incluídos pela Lei nº 15.270/2025.
Conteúdo educativo e informativo, baseado na legislação consultada em outubro de 2026. Não substitui orientação tributária individualizada e não constitui recomendação de investimento.






Deixe um comentário