



Você quer começar a investir em renda fixa, mas sente que falta um passo a passo claro? A renda fixa é uma porta de entrada comum para quem está organizando as finanças, porque as regras de rendimento são definidas no momento da aplicação e você sabe como o dinheiro vai render. Ainda assim, é preciso escolher com critério, entender os riscos e alinhar o investimento aos seus objetivos. Neste guia, você vai encontrar desde os conceitos básicos até um roteiro prático para dar o primeiro passo com mais segurança, sem promessas de ganhos garantidos.
O que é renda fixa e por que ela é indicada para iniciantes
Renda fixa é uma categoria de investimento em que as condições de remuneração são conhecidas no momento da aplicação: você sabe se o rendimento será prefixado, pós-fixado ou híbrido. Isso não significa que o retorno final será sempre o mesmo, pois existem riscos, mas a previsibilidade ajuda quem está começando. Para iniciantes, a renda fixa costuma ser indicada por três motivos: linguagem mais simples, menor volatilidade em comparação à renda variável e possibilidade de começar com valores baixos em alguns produtos.
Antes de escolher o investimento, porém, é fundamental entender o seu perfil e os seus objetivos. A renda fixa pode atender tanto à reserva de emergência quanto a metas de médio prazo, como a compra de um carro ou a entrada de um imóvel. O prazo e a finalidade do dinheiro vão determinar quais títulos fazem sentido.
Principais tipos de renda fixa e como funcionam
Existem vários títulos de renda fixa disponíveis no mercado brasileiro, cada um com características próprias de risco, liquidez e rentabilidade. Conhecer as diferenças ajuda a evitar escolhas inadequadas ao seu objetivo.
Tesouro Direto
O Tesouro Direto é um programa de venda de títulos públicos federais para pessoas físicas. Os títulos mais conhecidos são o Tesouro Selic (pós-fixado, atrelado à taxa Selic), o Tesouro Prefixado (taxa fixa definida no momento da compra) e o Tesouro IPCA+ (rentabilidade atrelada à inflação mais uma taxa fixa). A segurança é considerada alta porque o emissor é o governo federal, mas existem riscos de mercado se você vender antes do vencimento.
CDB (Certificado de Depósito Bancário)
O CDB é emitido por bancos e representa um empréstimo que você faz à instituição. Em troca, o banco paga juros. A rentabilidade pode ser prefixada, pós-fixada (geralmente atrelada ao CDI) ou híbrida. O risco depende da saúde financeira do banco emissor, mas existe a cobertura do FGC (Fundo Garantidor de Créditos) até o limite estabelecido, o que traz mais segurança para o investidor.
LCI e LCA
A Letra de Crédito Imobiliário (LCI) e a Letra de Crédito do Agronegócio (LCA) são títulos emitidos por bancos e lastreados em créditos imobiliários ou agrícolas. São isentos de Imposto de Renda para pessoa física, o que pode torná-los atraentes em comparação a um CDB com taxa semelhante. No entanto, a liquidez costuma ser menor (muitas vezes só no vencimento) e o risco de crédito do emissor também existe, com cobertura do FGC em certas condições.
Debêntures
Debêntures são títulos de dívida emitidos por empresas. Oferecem rentabilidade potencialmente maior, mas o risco de crédito é maior do que nos títulos públicos, pois dependem da capacidade de pagamento da companhia. Algumas debêntures são incentivadas (isentas de Imposto de Renda para pessoa física) e outras não. Para iniciantes, é importante estudar bem o emissor e as condições antes de investir.
Como escolher o título certo para o seu objetivo
A escolha do título de renda fixa deve partir do seu objetivo e do prazo em que você precisará do dinheiro. Não existe investimento melhor ou pior de forma absoluta; existe o mais adequado para cada situação.
Para a reserva de emergência, por exemplo, a prioridade é ter liquidez diária e baixo risco. Títulos como o Tesouro Selic ou CDBs com liquidez diária costumam ser indicados. Já para objetivos de longo prazo, como a aposentadoria, títulos como o Tesouro IPCA+ podem fazer sentido para proteger o poder de compra da inflação. Para metas de médio prazo, um CDB prefixado pode travar uma taxa considerada boa.

Antes de decidir, responda a estas perguntas:
- Quando vou precisar desse dinheiro?
- Preciso de liquidez (poder resgatar a qualquer momento)?
- Qual é o meu objetivo com esse investimento?
- Estou confortável com o risco de crédito do emissor?
- Entendo como o título é tributado?
Essas respostas vão direcionar a escolha e evitar surpresas.
Riscos da renda fixa que você precisa conhecer
A renda fixa não é isenta de riscos. Entender os principais tipos de risco ajuda a tomar decisões mais conscientes.
Risco de crédito
É a possibilidade de o emissor do título não honrar o pagamento. Títulos públicos têm risco de crédito muito baixo, enquanto CDBs, LCIs, LCAs e debêntures dependem da saúde financeira do banco ou da empresa emissora. O FGC oferece cobertura para alguns produtos, mas é importante verificar as regras vigentes e os limites.
Risco de mercado
Se você vender um título antes do vencimento, o preço pode ser diferente do valor investido, dependendo das condições de mercado. Títulos prefixados e IPCA+ são mais sensíveis a variações na taxa de juros. Por isso, para prazos curtos, prefira títulos com menor volatilidade ou mantenha até o vencimento.
Risco de liquidez
Alguns títulos não permitem resgate antecipado ou têm prazos longos. Se você precisar do dinheiro antes, pode não conseguir ou ter prejuízo. Avalie a liquidez antes de investir.
Risco de inflação
Se a rentabilidade do seu investimento for menor que a inflação, você perde poder de compra. Títulos atrelados à inflação (como Tesouro IPCA+) ajudam a mitigar esse risco em objetivos de longo prazo.
Passo a passo para começar a investir em renda fixa
Para dar o primeiro passo com mais segurança, siga um roteiro simples que prioriza organização e entendimento antes da aplicação.
- Organize seu orçamento: antes de investir, garanta que as contas do mês estejam equilibradas e que você não vai precisar resgatar o investimento para despesas correntes.
- Monte sua reserva de emergência: especialistas costumam sugerir de 3 a 6 meses de despesas essenciais em um investimento com liquidez diária e baixo risco. Só depois pense em outros objetivos.
- Defina seu objetivo e prazo: saiba se o dinheiro será usado em meses, anos ou décadas. Isso orienta a escolha do título.
- Abra uma conta em uma corretora: escolha uma instituição regulada e confira as taxas cobradas. Muitas corretoras não cobram corretagem para renda fixa, mas é importante verificar.
- Estude os títulos disponíveis: compare rentabilidade, liquidez, risco e tributação. Use simuladores e leia a lâmina do título.
- Invista aos poucos: comece com valores que você entende e aumente gradualmente. Aportes regulares ajudam a construir disciplina.
- Acompanhe e revise: periodicamente, verifique se o investimento ainda faz sentido para o seu objetivo. Reavalie se sua situação financeira mudar.
Esse roteiro não é uma receita infalível, mas ajuda a evitar decisões precipitadas.
Tributação e custos: o que considerar antes de investir
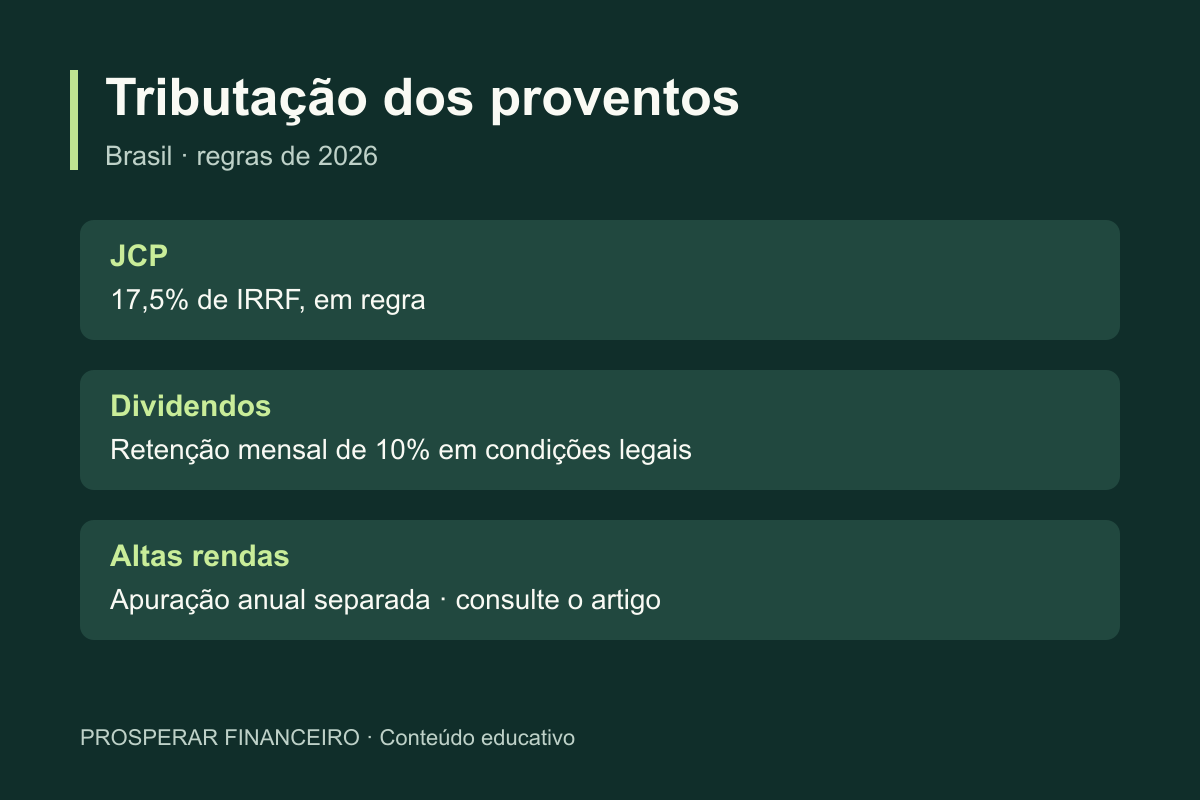
Os rendimentos de renda fixa são tributados pelo Imposto de Renda, com alíquotas regressivas conforme o prazo da aplicação (quanto mais tempo, menor a alíquota). Além disso, algumas aplicações têm IOF nos primeiros 30 dias. Títulos isentos, como LCI e LCA, não pagam Imposto de Renda para pessoa física, mas podem ter outras condições. Também é preciso ficar atento às taxas de custódia (como a da B3 para Tesouro Direto) e à taxa de administração cobrada pela corretora. Esses custos podem impactar a rentabilidade final, então leve-os em conta na comparação.
Perguntas frequentes
Preciso de muito dinheiro para começar a investir em renda fixa?
Não. Alguns títulos públicos, como o Tesouro Selic, permitem aplicações a partir de valores baixos, e muitos CDBs também têm aportes mínimos acessíveis. O importante é começar com um valor que não comprometa seu orçamento e que você possa manter investido.
Renda fixa é segura?
A renda fixa costuma ser considerada mais segura que a renda variável, mas não é isenta de riscos. Títulos públicos federais têm baixo risco de crédito, enquanto CDBs, LCIs, LCAs e debêntures dependem do emissor. Entenda os riscos de crédito, mercado e liquidez antes de investir.
Qual a diferença entre prefixado e pós-fixado?
No prefixado, a taxa de juros é definida no momento da aplicação, então você sabe exatamente quanto vai render se levar o título até o vencimento. No pós-fixado, a rentabilidade acompanha um índice (como a Selic ou o CDI), que varia ao longo do tempo. Cada um pode ser mais adequado a diferentes cenários e objetivos.
Posso perder dinheiro em renda fixa?
Sim, embora seja menos comum. Você pode perder se o emissor não pagar (risco de crédito), se vender antes do vencimento em um momento desfavorável de mercado (risco de mercado) ou se a rentabilidade não superar a inflação (risco de inflação). Por isso, é importante alinhar o investimento ao seu prazo e objetivo.
Comece revisando seu orçamento e definindo quanto pode investir sem comprometer as despesas essenciais. Depois, escolha um título que faça sentido para o seu objetivo e acompanhe com calma. A consistência nos aportes e o entendimento dos riscos são mais valiosos do que buscar o melhor rendimento a qualquer custo.







Deixe um comentário