
Você e seu parceiro evitam falar de contas, dívidas ou sonhos de consumo? Esse silêncio não é raro, mas interpretar a dificuldade de conversar sobre dinheiro em casal de forma errada pode transformar um problema simples em crise. Neste artigo, você vai entender os erros mais comuns nessa leitura, o que eles significam na prática e como começar a mudar o diálogo financeiro em casa.
Por que falar de dinheiro em casal é tão difícil?
Falar de dinheiro mexe com medo, vergonha e expectativas. Muitas vezes, a dificuldade não é falta de amor, mas falta de repertório: ninguém ensina a negociar orçamento junto. Além disso, cada um carrega uma história financeira diferente, o que gera visões opostas sobre gastar, poupar e investir.
Um erro comum é achar que o problema é pessoal, quando na verdade é estrutural. O casal não tem um método para tratar do assunto, então evita. A boa notícia: isso pode ser aprendido.
Erro 1: Achar que silêncio é desinteresse
Silêncio raramente significa desinteresse. Na maioria dos casos, é ansiedade. A pessoa pode estar com medo de ser julgada, de revelar uma dívida ou de estragar o clima. Interpretar esse silêncio como falta de compromisso só afasta vocês.
Observe o comportamento: se o parceiro foge de conversas sobre planos de longo prazo, talvez esteja preocupado com a própria situação financeira. Em vez de cobrar uma resposta, crie um ambiente seguro. Diga algo como: “Percebo que esse assunto te deixa desconfortável. Podemos conversar sem julgamentos?”.
Erro 2: Confundir perfil financeiro com falta de responsabilidade
Existem perfis financeiros diferentes: quem gosta de poupar, quem gasta por impulso, quem evita olhar o extrato. Confundir um perfil mais impulsivo com irresponsabilidade é um erro comum. A pessoa pode ser ótima em outras áreas da vida, mas nunca aprendeu a lidar com dinheiro.
Em vez de rotular, tente entender a origem do comportamento. Muitas vezes, o gasto excessivo é uma forma de compensar ansiedade ou baixa autoestima. Isso não justifica, mas ajuda a conversar com mais empatia.
Erro 3: Achar que o problema é só de comunicação
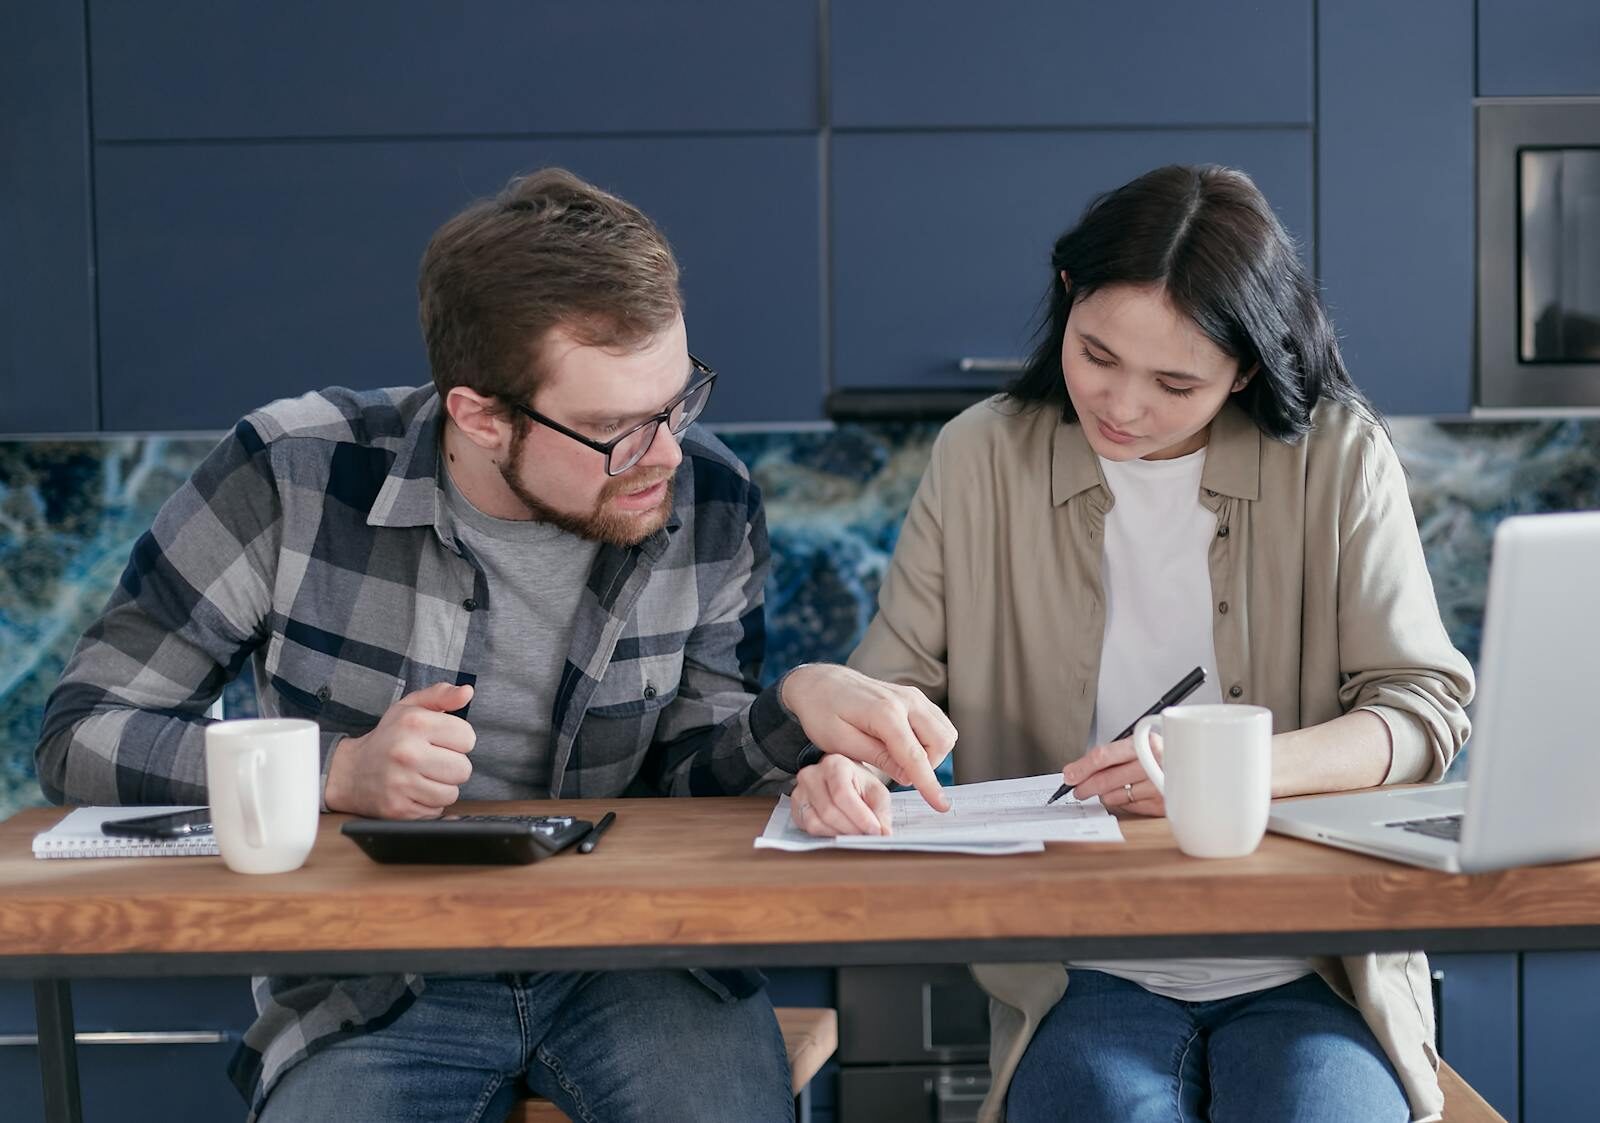
Comunicação ajuda, mas não resolve tudo. Se um dos dois está endividado, a conversa precisa vir acompanhada de um plano prático. Falar sobre dinheiro sem olhar os números é como discutir direção sem olhar o mapa.
Marque um encontro semanal de 30 minutos para falar de finanças. Leve uma planilha ou um caderno. Anotem receitas, despesas e dívidas. O objetivo não é brigar, é enxergar a realidade juntos. Se a dívida for grande, busquem orientação profissional, como um consultor financeiro ou o Procon.
Erro 4: Ignorar as diferenças de histórico financeiro
Cada um vem de uma família com hábitos diferentes. Quem cresceu em um ambiente de escassez pode ter medo de gastar; quem teve tudo pode não dar valor ao planejamento. Essas diferenças não são defeitos, são pontos de partida.
Conversem sobre como era o dinheiro na infância de cada um. Isso explica muito dos comportamentos atuais. Vocês não precisam concordar em tudo, mas precisam entender o que motiva o outro.
Erro 5: Achar que transparência total é sempre necessária
Transparência é importante, mas não significa contar cada centavo gasto. Isso pode gerar controle excessivo e sufocar a relação. O ideal é combinar limites e metas comuns, sem abrir mão de uma certa autonomia.
Por exemplo: vocês podem ter uma conta conjunta para despesas fixas e cada um mantém uma pequena quantia para gastos pessoais, sem precisar justificar. Isso reduz conflitos e mantém a parceria.
Erro 6: Achar que o problema é só do outro
É mais fácil apontar o dedo do que olhar para si. Muitas vezes, a dificuldade de conversar sobre dinheiro é dos dois, mas um projeta no outro. Reflita: você está aberto a ouvir críticas sobre seus hábitos? Você já tentou mudar algo antes de cobrar?
Um exercício útil: cada um lista três coisas que gostaria de mudar em si mesmo em relação a dinheiro. Depois, troquem as listas. Isso mostra que ninguém é perfeito e que a mudança começa individualmente.
Como começar a conversa sem gerar conflito
Escolha um momento neutro, sem pressão. Evite trazer o assunto durante uma discussão ou quando um dos dois está estressado. Use frases com “eu”, não com “você”. Por exemplo: “Eu me sinto ansioso quando não sabemos quanto vamos gastar no mês. Podemos planejar juntos?”.
Comece com um tema leve, como sonhos de viagem ou reforma da casa. Depois, passe para o orçamento. Se a conversa esquentar, façam uma pausa e retomem depois. O objetivo é construir uma rotina de diálogo, não resolver tudo de uma vez.
Perguntas frequentes sobre dificuldade de conversar sobre dinheiro em casal
O que fazer quando o parceiro se recusa a falar de dinheiro?
Não force. Tente entender o motivo: medo, vergonha ou falta de interesse. Proponha um momento específico e mostre que você quer ouvir, não julgar. Se a recusa persistir, considere buscar ajuda de um mediador ou terapeuta financeiro.
Como dividir as contas sem brigar?
Definam um modelo que faça sentido para os dois: proporcional à renda, igual ou com contas específicas para cada um. O importante é que ambos se sintam confortáveis e que haja transparência sobre quem paga o quê.
É normal ter medo de falar de dívidas com o parceiro?
Sim, é comum. A dívida traz vergonha e medo de decepcionar. Mas esconder só piora. Comece contando em partes, sem se culpar, e mostre que você quer resolver junto. Se a dívida for alta, busquem ajuda profissional.
Como evitar que o dinheiro vire motivo de separação?
Dinheiro é um dos principais motivos de conflito, mas não precisa ser o fim. Invista em comunicação, planejamento e respeito às diferenças. Se o conflito for muito grande, terapia de casal pode ajudar a melhorar o diálogo.
Precisamos ter uma conta conjunta?
Não é obrigatório. Muitos casais funcionam bem com contas separadas e uma conta conjunta apenas para despesas comuns. O importante é que haja acordo e transparência, independentemente do modelo escolhido.
O próximo passo é simples: marque uma conversa com seu parceiro para a próxima semana. Escolham um momento calmo, tragam uma lista de despesas e comecem pelo que é mais fácil. Aos poucos, vocês vão construir uma relação mais saudável com o dinheiro e com o outro.


Deixe um comentário